Die Frage, die Unternehmer wirklich stellen
Eine Maklerin fragte ChatGPT nach ihrem eigenen Büro, bat dann um eine Antwort wie für einen Fremden, und das Büro war weg: Die erste Antwort spiegelte nur, was sie vorher im Chat geschrieben hatte. Entscheidend ist die Antwort, die ein Fremder bekommt, jede Woche gleich gestellt, und welche Quellen sie zitiert.
Wer eine Gewerbeversicherung sucht, tippt einen Betrieb, einen Ort und eine Bedingung, und die Bedingung entscheidet, wer genannt wird. Branche: „Makler in [Stadt], der Restaurants mit Bar versichert“. Ein Vertrag: „Mein Vermieter verlangt eine Betriebsunterbrechungsversicherung, wer vermittelt das in [Stadt]“, gewonnen von einer Seite, die diese Pflicht erklärt. Eine Kündigung: „Mein Versicherer hat meinem Dachdeckerbetrieb gekündigt, welcher Makler platziert schwere Risiken“, wo die KI nach Maklern sucht, die das ausdrücklich sagen.
Woher die Antwort der KI über Makler kommt
Mit eingeschalteter Websuche sucht jeder Assistent und fasst zusammen, worin sich die Quellen einig sind, und in der Versicherung sind diese Quellen ungleich verteilt. Vergleichs- und Direktvertriebsinhalte (Ratgeber von Check24 und Verivox, Blogs von Versicherern wie Allianz oder HDI) beantworten jedes „Was kostet das“ in großer Menge und füllen die allgemeinen Antworten. Lokale Namen kommen aus dem Google-Unternehmensprofil und Maps, aus ProvenExpert, von der DEHOGA im Land, aus der Lokalpresse und von den Seiten des Büros, mit dem Vermittlerregister als Prüfung im Hintergrund.
Ein Merkmal unterscheidet diese Branche: Der Assistent muss den Makler vom Versicherer und vom Ausschließlichkeitsvertreter trennen, und eine Seite, die nie sagt „Makler, wir platzieren bei diesen Gesellschaften“, wirkt wie eine Verkaufsseite. Die vier Assistenten suchen zudem in verschiedenen Indizes und ziehen bei jedem Lauf neu, daher verschiedene Namen. Bekanntheit ist nicht das Kriterium: Das größte Büro gewinnt „Versicherungsmakler in [Stadt]“, aber die Frage zur Betriebsunterbrechung geht an den, der sie genau erklärt, mit einer unabhängigen Quelle, die das bestätigt.
Der häufigste Fehler: das Produktmenü aus der Vorlage
Die meisten Maklerseiten zeigen eine Wand aus Versicherer-Logos, den Satz „Wir vergleichen über 20 Gesellschaften, damit Sie sparen“ und dreißig Produktseiten, geschrieben vom Website-Anbieter und auf Hunderten anderer Maklerseiten installiert. Das ist billig und sieht vollständig aus; für eine KI ist es fast leer. Die Gewerbeseite erklärt die Gewerbeversicherung allgemein und sagt nichts darüber, wer im Büro sie vermittelt, für welche Betriebe, bei welchen Gesellschaften, in welcher Beitragsspanne.
Der Schaden ist doppelt. Das Büro verschwindet dort, wo es am stärksten ist, und das Sparversprechen ist genau das, was Wettbewerbsrecht und Vermittlerpflichten als mögliche Irreführung sehen, denn kein Makler kennt den Beitrag vor der Prüfung durch den Versicherer. Halten Sie weniger Seiten und machen Sie jede zu Ihrer eigenen: Nennen Sie für Ihre zwei oder drei echten Nischen die Zahl der Kunden, die Deckungen, was Sie ablehnen und die Beitragsspannen, die Sie sehen, gezeichnet von einem Makler mit Erlaubnis.
Ein Beispiel, Schritt für Schritt
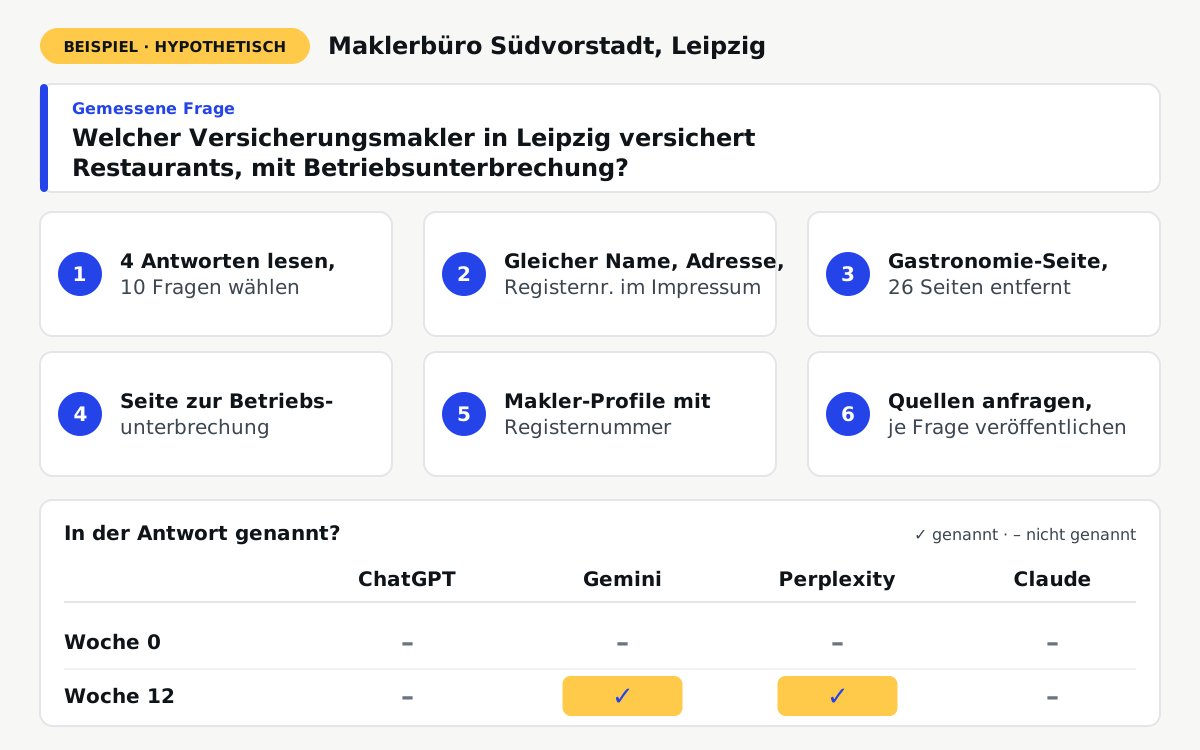
Beispiel: ein hypothetisches Maklerbüro, kein Kunde von sayurname. Stellen Sie sich das Maklerbüro Südvorstadt in Leipzig vor: drei Makler mit Erlaubnis nach §34d GewO, vier Sachbearbeiterinnen, seit 14 Jahren am Markt, rund 180 Restaurants und Bars im Bestand, 96 Google-Bewertungen mit durchschnittlich 4,8. Die Absicherung eines Restaurants (Inhalt, Betriebshaftpflicht, Betriebsunterbrechung, Elektronik) kostet in seinem Bestand 2.000 bis 8.000 € im Jahr. Die Website hatte 34 Produktseiten vom Anbieter und einen Absatz über Gastronomie.
Die gemessene Frage lautete „Welcher Versicherungsmakler in Leipzig versichert Restaurants, mit Betriebsunterbrechung?“. In Woche 0 wurde das Büro von 0 der 4 genannt: ChatGPT nannte Check24, einen großen Versicherer und einen bundesweiten Makler; Gemini die Büros mit den meisten Maps-Bewertungen; Perplexity ein Gastronomen-Forum und einen Portal-Ratgeber; Claude keinen.
- Die vier Antworten und ihre Quellen mit den Maklern lesen und zehn Fragen wählen, von Betriebsunterbrechung bis Küchenbrand.
- Die Basis ordnen: derselbe Name, dieselbe Adresse und Telefonnummer auf der Website, bei Google und ProvenExpert, die Google-Kategorie Versicherungsmakler, die Registernummer im Impressum.
- 26 Anbieterseiten zu Sparten entfernen, die das Büro kaum betreut, und den Gastronomie-Absatz zu einer Programmseite ausbauen: Deckungen, übliche Gesellschaften, Beitragsspannen nach Größe, abgelehnte Risiken.
- Eine Seite zur Betriebsunterbrechung schreiben: wann Vermieter oder Bank sie verlangen, wie sich die Haftzeit aus dem Umsatz berechnet.
- Die Profile der Makler neu schreiben, mit Jahr der Erlaubnis, Abschlüssen wie Fachwirt für Versicherungen und Finanzen und der Nummer im Vermittlerregister, die jeder prüfen kann.
- Die DEHOGA im Land bitten, das Büro in ihre Partnerliste für Mitglieder aufzunehmen, je gemessene Frage eine Seite veröffentlichen, jede von einem Makler freigegeben, und Gastronomen um Bewertungen bitten, ohne Geschenk oder vorformulierten Text.
Perplexity bewegte sich zuerst und nannte das Büro in Woche 5, mit Verweis auf die Seite zur Betriebsunterbrechung. Gemini folgte in Woche 10, nach der Kategorieänderung und einem Dutzend Bewertungen, die Restaurants erwähnten. In Woche 12 eröffnete ChatGPT noch mit dem Vergleichsportal, und Claude nannte das Büro in einem von vier Läufen, was nicht zählt.
Was nicht funktionierte: eine Überschrift „Die beste Gastronomieversicherung in Leipzig“ kam wieder herunter, weil sie sich nicht belegen ließ; ein bezahlter Eintrag auf einem Angebotsportal brachte nur Preisjäger. Die Frage „günstigste Kfz-Versicherung in Leipzig“ bewegte sich nie, zu Recht: Dort sind die Vergleichsportale die bessere Antwort. Ergebnisse hängen von Stadt, Frage und Wettbewerb ab; ein anderes Büro sieht in zwölf Wochen vielleicht nichts davon.
Was veröffentlichen
Eine Maklerseite, die eine KI zitiert, beantwortet die Frage eines Käufers mit Fakten, die jeder prüfen kann. Titel, die funktionieren: „Restaurant versichern in Leipzig: was ein Lokal mit 60 Plätzen und Bar zahlt, und warum“; „Betriebsunterbrechung: wie viele Monate Haftzeit und wie der Versicherer rechnet“; „Gekündigt: wie wir Risiken platzieren, die der Standardmarkt ablehnt“.
Aus der ersten: „Wir betreuen rund 180 Restaurants und Bars in Leipzig und Umgebung. Für 60 Plätze mit Bar kostet die Absicherung, die wir platzieren, meist 3.000 bis 5.000 € im Jahr, je nach Prüfung des Versicherers zur Reinigung der Abzugshaube, zum Schadenverlauf und zum Umsatz. Clubs mit Öffnung nach 1 Uhr platzieren wir nicht.“ Zitierfähig heißt: ein genannter Makler, eine Registernummer, die jeder nachschlagen kann, betreute und abgelehnte Branchen, Spannen statt Versprechen und kein Kunde ohne schriftliche Einwilligung genannt.
Wann es sich nicht lohnt
Ein Ausschließlichkeitsvertreter oder Bankvertrieb kann seine Website meist nicht selbst ändern, weil die Marke sie steuert und jede Werbung freigibt. Und wer große Kunden über förmliche Ausschreibungen und Empfehlungen von Finanzvorständen gewinnt, wird nicht in einem Chatfenster ausgewählt.
Es lohnt sich auch nicht für ein Büro, das von billiger Kfz-Versicherung lebt, wo die Vergleichsportale die Antwort besetzen und die Courtage die Arbeit nicht trägt, und nicht für eines ohne Kapazität: Wenn jede Sachbearbeiterin 400 Verträge betreut, zuerst einstellen. Und wenn sich niemand auf genannte Makler, Nischen und Spannen festlegt, kleiner anfangen: Google-Profil und Registerangaben korrigieren und mit etwas Konkretem zum Veröffentlichen wiederkommen.
So läuft die Arbeit, im Rahmen von §34d GewO und den Vorgaben der IHK
Es beginnt mit dem kostenlosen Test: die Frage eines Käufers an die vier KIs, die vollständigen Antworten als Ausgangspunkt gespeichert. Im Abonnement messen wir bis zu 10 Fragen jede Woche in den vier Assistenten, ordnen die Basis der Website, damit die KI die Programmseiten lesen kann, finden heraus, woher die KI die Antwort auf jede Frage nimmt, und bitten überall um Aufnahme des Büros, wo es einen Weg gibt: die DEHOGA im Land, die Lokalpresse, die Ratgeber der Vergleichsportale. Manche dieser Quellen sind redaktionell oder kostenpflichtig, deshalb versprechen wir die Anfrage, nicht den Eintrag; Sie sehen, was angefragt wurde und was aufgenommen ist. Außerdem veröffentlichen wir Inhalte, die die gemessenen Fragen beantworten.
Es kostet 299 US$ im Monat, ohne Mindestlaufzeit, plus einen einmaligen Bonus von 599 US$, der nur fällig wird, wenn eine KI das Büro bei einer gemessenen Frage zu nennen beginnt, geprüft von einer Person, oder wenn Google Analytics einen Besuch von einer KI zeigt. Es gibt keine Garantie, empfohlen zu werden. Die Inhalte sind informativ und halten die Pflichten aus der Gewerbeordnung, die Vorgaben der IHK und das Wettbewerbsrecht ein: Registernummer sichtbar, Deckungen vorbehaltlich der Vertragsbedingungen beschrieben, kein Versprechen von Ersparnis, Deckung oder Regulierung, keine Geschenke gegen Bewertungen, und ein Makler gibt jeden Inhalt frei.
Fragen
Schlagen Vergleichsportale den lokalen Makler in KI-Antworten immer?
Bei allgemeinen und Preisfragen oft. Bei Fragen mit Branche, Ort und Bedingung kann eine genaue lokale Seite neben ihnen genannt werden, wie im Beispiel.
Kann ich ein Verzeichnis oder Portal bezahlen, um zuerst zu erscheinen?
Das kauft Anfragen von diesem Portal, keinen Platz in einer KI-Antwort, die aus mehreren unabhängigen Quellen entsteht. Im Beispiel änderte er nichts.
Ist das mit meiner Erlaubnis nach §34d GewO vereinbar?
Informative Inhalte zu den vermittelten Sparten und zur Registrierung sind gewöhnliche Maklerwerbung; untersagt sind Irreführung, unbelegte Superlative, Sparversprechen und Zuwendungen, um Kunden zu gewinnen. Ein Makler gibt jeden Inhalt frei.
Wie lange dauert es, bis sich etwas ändert?
Im Beispiel nannte der erste Assistent das Büro in Woche 5, der zweite in Woche 10; ChatGPT hatte es bis Woche 12 nicht getan. Manche Fragen bewegen sich nie, weil ein anderes Büro die bessere Antwort ist.
Was, wenn die KI uns für einen Versicherer hält oder falsch wiedergibt, was eine Police deckt?
Sie wiederholt, was sie gelesen hat, meist Vorlagentext oder einen alten Eintrag: Korrigieren Sie die Quelle und sagen Sie auf Ihrer Website, dass Sie Makler sind und die Deckung von den Vertragsbedingungen abhängt.