La pregunta que de verdad hacen los empresarios
La dueña de una correduría preguntó a ChatGPT por su propia correduría, le pidió que respondiera como lo haría a un desconocido y la correduría desapareció: la primera respuesta solo repetía lo que ella había escrito antes en la conversación. Lo que cuenta es la respuesta que recibe un desconocido, preguntada igual cada semana, y las fuentes que cita.
Quien compra un seguro de empresa escribe un negocio, un lugar y una condición, y es la condición la que decide a quién se nombra. Sector: “corredor en [ciudad] que asegure restaurantes con barra”. Un contrato: “el arrendador me exige pérdida de beneficios, quién la coloca en [ciudad]”, que gana una página que explique esa exigencia. Un rechazo: “mi aseguradora no renueva mi empresa de reformas, qué corredor coloca riesgos difíciles”, donde la IA busca a quien diga que trabaja riesgos agravados.
De dónde sale la respuesta de la IA sobre corredores
Con la búsqueda web activada, cada asistente busca y resume lo que las fuentes tienen en común, y en seguros esas fuentes están desequilibradas. El contenido de comparación y venta directa (guías de Rastreator y Acierto.com, blogs de aseguradoras como Mapfre o AXA) responde a cada “cuánto cuesta” a gran escala y llena las respuestas generales. Los nombres locales salen del Perfil de Empresa de Google y de Maps, de Trustpilot, del Colegio de Mediadores de Seguros de la provincia, de la asociación de hostelería, de la prensa local y de las páginas de la correduría, con el registro de distribuidores de la DGSFP como comprobación de fondo.
Un rasgo distingue este sector: el asistente tiene que separar al corredor de la aseguradora y del agente exclusivo, y una web que nunca dice “somos corredores, trabajamos con estas compañías” parece una página de ventas. Los cuatro asistentes, además, buscan en índices distintos y vuelven a muestrear en cada ejecución, de ahí nombres distintos. La fama no es el criterio: la correduría más grande gana “corredor de seguros en [ciudad]”, pero la pregunta sobre pérdida de beneficios va a quien la explica con precisión, con una fuente independiente que lo confirme.
El error más común: el catálogo de productos de plantilla
La mayoría de las webs de correduría muestran un muro de logotipos de aseguradoras, la frase “comparamos más de 20 compañías para que pagues menos” y treinta páginas de producto redactadas por el proveedor de la web e instaladas en cientos de corredurías más. Es barato y parece completo; para la IA está casi vacío. La página de seguro de comercio explica qué es en general y no dice quién lo lleva en la correduría, para qué negocios, con qué aseguradoras ni en qué rango de primas.
El coste es doble. La correduría desaparece donde es más fuerte, y la promesa de “pagar menos” es justo lo que la normativa de distribución de seguros y la de publicidad tratan como posible publicidad engañosa, porque ningún corredor conoce la prima antes de que la aseguradora analice el riesgo. Ten menos páginas y haz tuya cada una: en tus dos o tres nichos reales, di cuántos clientes tienes, qué coberturas colocas, qué rechazas y los rangos de prima que ves, firmado por un corredor inscrito.
Un ejemplo, paso a paso
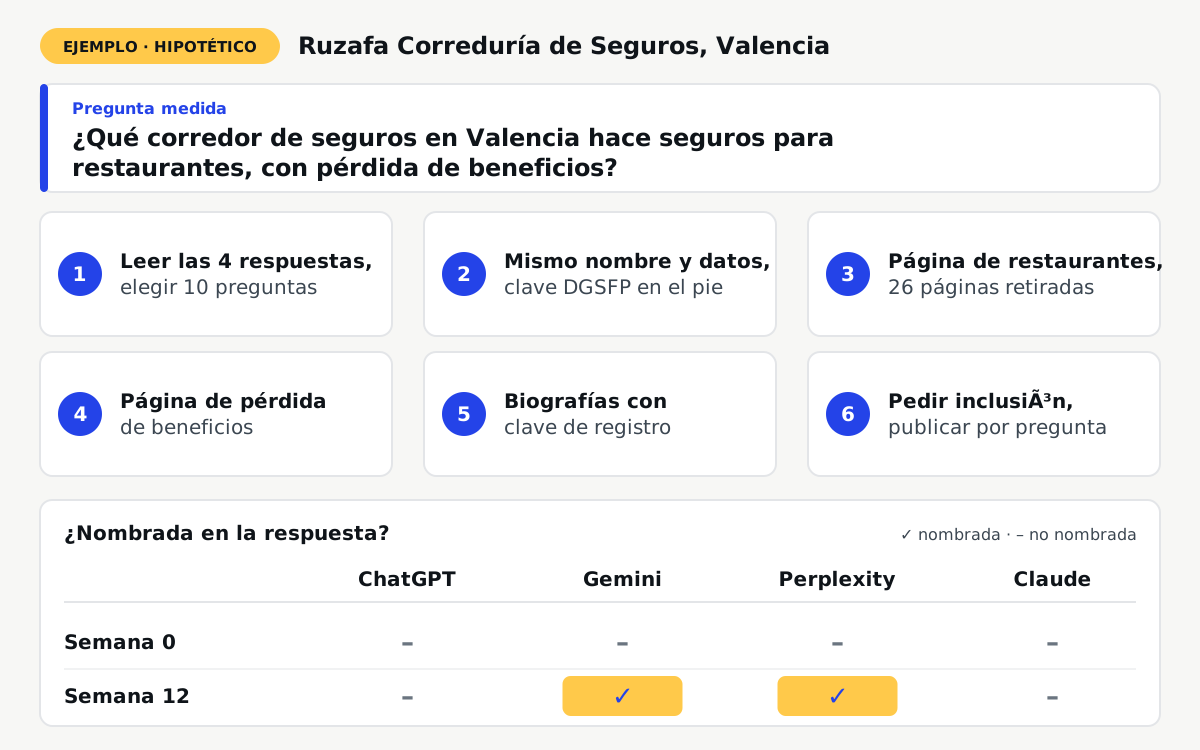
Ejemplo: una correduría hipotética, no un cliente de sayurname. Imagina Ruzafa Correduría de Seguros, en Valencia: tres corredores inscritos, cuatro técnicos, 14 años abierta, unos 180 restaurantes y bares en cartera, 96 reseñas en Google con media de 4,8. El seguro de un restaurante (multirriesgo, responsabilidad civil, pérdida de beneficios, avería de maquinaria) cuesta en su cartera entre 1.800 y 7.000 € al año. La web tenía 34 páginas de producto del proveedor y un párrafo sobre restaurantes.
La pregunta medida fue “¿Qué corredor de seguros en Valencia hace seguros para restaurantes, con pérdida de beneficios?”. En la semana 0 la correduría aparecía en 0 de 4: ChatGPT nombró Rastreator, una gran aseguradora y una correduría nacional; Gemini las corredurías con más reseñas en Maps; Perplexity un foro de hosteleros y una guía de comparador; Claude, ninguna.
- Leer las cuatro respuestas y sus fuentes con los corredores y elegir diez preguntas, de la pérdida de beneficios al incendio en cocina.
- Arreglar la base: el mismo nombre, dirección y teléfono en la web, Google y Trustpilot, la categoría de Google como correduría de seguros, la clave de inscripción de la DGSFP en el pie.
- Retirar 26 páginas del proveedor de ramos que la correduría apenas trabaja y convertir el párrafo sobre restaurantes en una página de programa: coberturas, aseguradoras habituales, rangos de prima por tamaño, riesgos rechazados.
- Escribir una página sobre pérdida de beneficios: cuándo la exigen el arrendador o el banco, cómo se calcula el periodo de indemnización a partir de la facturación.
- Reescribir las biografías de los corredores con año de inscripción, formación acreditada y su clave en el registro de la DGSFP, que cualquiera puede consultar.
- Pedir a la asociación de hostelería de la provincia que incluya a la correduría en su guía de servicios para socios, publicar una página por cada pregunta medida, cada una aprobada por un corredor inscrito, y pedir reseñas a clientes de hostelería sin regalo ni texto sugerido.
Perplexity se movió primero: nombró a la correduría en la semana 5, citando la página de pérdida de beneficios. Gemini lo hizo en la semana 10, tras el cambio de categoría y una docena de reseñas que hablaban de restaurantes. En la semana 12 ChatGPT seguía abriendo con el comparador, y Claude la nombró en una ejecución de cuatro, lo que no cuenta.
Lo que no funcionó: un titular “El mejor seguro para restaurantes de Valencia” se retiró porque no se podía demostrar; un anuncio de pago en un portal de presupuestos trajo solo a quien busca precio. La pregunta “el seguro de coche más barato en Valencia” nunca se movió, con razón: ahí los comparadores son la mejor respuesta. Los resultados varían según ciudad, pregunta y competencia; otra correduría podría no ver nada de esto en doce semanas.
Qué publicar
Una página de correduría que la IA cita responde a la pregunta de un comprador con datos que cualquiera puede comprobar. Títulos que funcionan: “Seguro para restaurantes en Valencia: cuánto paga un local de 60 plazas con barra, y por qué”; “Pérdida de beneficios: cuántos meses contratar y cómo calcula la aseguradora”; “Tu aseguradora no renueva: cómo colocamos riesgos que el mercado estándar rechaza”.
De la primera: “Aseguramos unos 180 restaurantes y bares en Valencia y su área. Para 60 plazas con barra, el seguro que colocamos suele costar entre 2.500 y 4.500 € al año, según el análisis de la aseguradora sobre la limpieza de la campana, la siniestralidad y la facturación. No colocamos locales de ocio nocturno abiertos después de la 1.” Citable significa un corredor con nombre, una clave de registro que cualquiera consulta, los sectores atendidos y rechazados, rangos en lugar de promesas y ningún cliente nombrado sin autorización escrita.
Cuándo no compensa
Un agente exclusivo o una red de banca-seguros no suele poder tocar su propia web, porque la marca la controla y aprueba cada anuncio. Y quien gana cuentas grandes por concurso formal y recomendación de directores financieros no será elegido en una ventana de chat.
Tampoco compensa a la correduría que vive del seguro de coche barato, donde los comparadores dominan la respuesta y la comisión no paga el trabajo, ni a la que no tiene capacidad: si cada técnico lleva 400 pólizas, primero contrata. Y si nadie se compromete con corredores con nombre, nichos y rangos, empieza por algo más pequeño: corrige el perfil de Google y los datos de inscripción, y vuelve con algo concreto que publicar.
Cómo funciona el trabajo, dentro de las normas de la DGSFP
Empieza con la prueba gratis: la pregunta de un comprador enviada a las cuatro IA, con las respuestas completas guardadas como punto de partida. Con la suscripción, medimos hasta 10 preguntas cada semana en los cuatro asistentes, arreglamos la base de la web para que la IA lea las páginas de programa, averiguamos de dónde saca la IA la respuesta a cada pregunta y pedimos la inclusión de la correduría donde haya camino: el Colegio de Mediadores de Seguros de la provincia, la asociación de hostelería, la prensa local. Algunas de esas fuentes son editoriales o de pago, así que prometemos la petición, no la entrada; ves qué se pidió y qué entró. También publicamos contenido que responde a las preguntas medidas.
Cuesta US$ 299 al mes, sin permanencia, más un bonus único de US$ 599 que solo se cobra cuando una IA empieza a nombrar a la correduría en una pregunta medida, comprobado por una persona, o cuando Google Analytics muestra una visita que viene de una IA. No hay garantía de recomendación. El contenido es informativo y sigue la normativa de distribución que supervisa la DGSFP y las reglas de publicidad: clave de inscripción visible, cobertura descrita sujeta a las condiciones de la póliza, ninguna promesa de ahorro, de cobertura ni de indemnización, ningún regalo a cambio de reseñas, y un corredor inscrito aprueba cada pieza.
Preguntas
¿Los comparadores siempre ganarán a la correduría local en las respuestas de la IA?
En las preguntas generales y de precio, a menudo. En las preguntas con sector, lugar y condición, una página local precisa puede aparecer junto a ellos, como en el ejemplo.
¿Puedo pagar a un directorio o portal para salir primero?
Eso compra contactos de ese portal, no un lugar en la respuesta de la IA, escrita a partir de varias fuentes independientes. En el ejemplo, no cambió nada.
¿Lo permite la DGSFP?
El contenido informativo sobre los ramos que colocas y tu inscripción es publicidad corriente de un corredor; las normas prohíben la información engañosa, los superlativos sin prueba, las promesas de ahorro y los incentivos para captar clientes. Un corredor inscrito aprueba cada pieza.
¿Cuánto tarda en cambiar algo?
En el ejemplo, el primer asistente nombró a la correduría en la semana 5 y el segundo en la semana 10; ChatGPT no lo había hecho en la semana 12. Algunas preguntas no se mueven nunca, porque otra correduría es la mejor respuesta.
¿Y si la IA dice que somos aseguradora, o se equivoca sobre lo que cubre una póliza?
Repite lo que leyó, casi siempre texto de plantilla o una ficha antigua: corrige la fuente y di en tu web que sois corredores y que la cobertura depende de las condiciones de la póliza.