La question que posent vraiment les dirigeants
Une dirigeante a interrogé ChatGPT sur son propre cabinet, lui a demandé de répondre comme à un inconnu, et le cabinet a disparu : la première réponse ne faisait que reprendre ce qu’elle avait tapé plus tôt dans la conversation. Ce qui compte, c’est la réponse que reçoit un inconnu, posée de la même façon chaque semaine, et les sources qu’elle cite.
L’acheteur d’une assurance professionnelle tape une activité, un lieu et une contrainte, et c’est la contrainte qui décide du nom cité. Métier : « courtier à [ville] qui assure les restaurants avec bar ». Un contrat : « mon bailleur exige la perte d’exploitation, qui la place à [ville] », gagnée par une page qui explique l’exigence. Un refus : « mon assureur résilie mon entreprise de bâtiment, quel courtier place les risques aggravés », où l’IA cherche ceux qui disent travailler ces risques.
D’où vient la réponse de l’IA sur les courtiers
Avec la recherche web activée, chaque assistant cherche et résume ce sur quoi les sources s’accordent, et en assurance ces sources sont déséquilibrées. Les contenus de comparaison et de vente directe (guides de LesFurets et d’Assurland, blogs d’assureurs comme AXA ou MMA) répondent à chaque « combien ça coûte » à grande échelle et remplissent les réponses générales. Les noms locaux viennent de la fiche d’établissement Google et de Maps, de Trustpilot, de l’UMIH du département, de la presse locale et des pages du cabinet, avec le registre de l’ORIAS comme vérification de fond.
Un trait distingue ce secteur : l’assistant doit distinguer le courtier de l’assureur et de l’agent général, et un site qui ne dit jamais « courtier, nous plaçons auprès de ces assureurs » ressemble à une page de vente. Les quatre assistants cherchent en outre dans des index différents et rééchantillonnent à chaque exécution, d’où des noms différents. La notoriété n’est pas le critère : le plus gros cabinet gagne « courtier en assurance à [ville] », mais la question sur la perte d’exploitation va à celui qui l’explique précisément, avec une source indépendante qui concorde.
L’erreur la plus fréquente : le catalogue de produits modèle
La plupart des sites de cabinet affichent un mur de logos d’assureurs, la phrase « nous comparons plus de 20 assureurs pour vous faire économiser » et trente pages produit rédigées par le prestataire et installées sur des centaines d’autres cabinets. C’est bon marché et cela paraît complet ; pour une IA, c’est presque vide. La page multirisque professionnelle explique cette assurance en général et ne dit rien de qui la place au cabinet, pour quels métiers, auprès de quels assureurs, dans quelle fourchette de primes.
Le coût est double. Le cabinet disparaît là où il est le plus fort, et la promesse d’économie est exactement ce que les règles de distribution contrôlées par l’ACPR et le droit des pratiques commerciales trompeuses regardent avec méfiance, car aucun courtier ne connaît la prime avant l’analyse de l’assureur. Gardez moins de pages et faites de chacune la vôtre : pour vos deux ou trois vraies niches, indiquez le nombre de clients, les garanties placées, ce que vous refusez et les fourchettes de primes que vous voyez, signées par un courtier immatriculé.
Un exemple, pas à pas
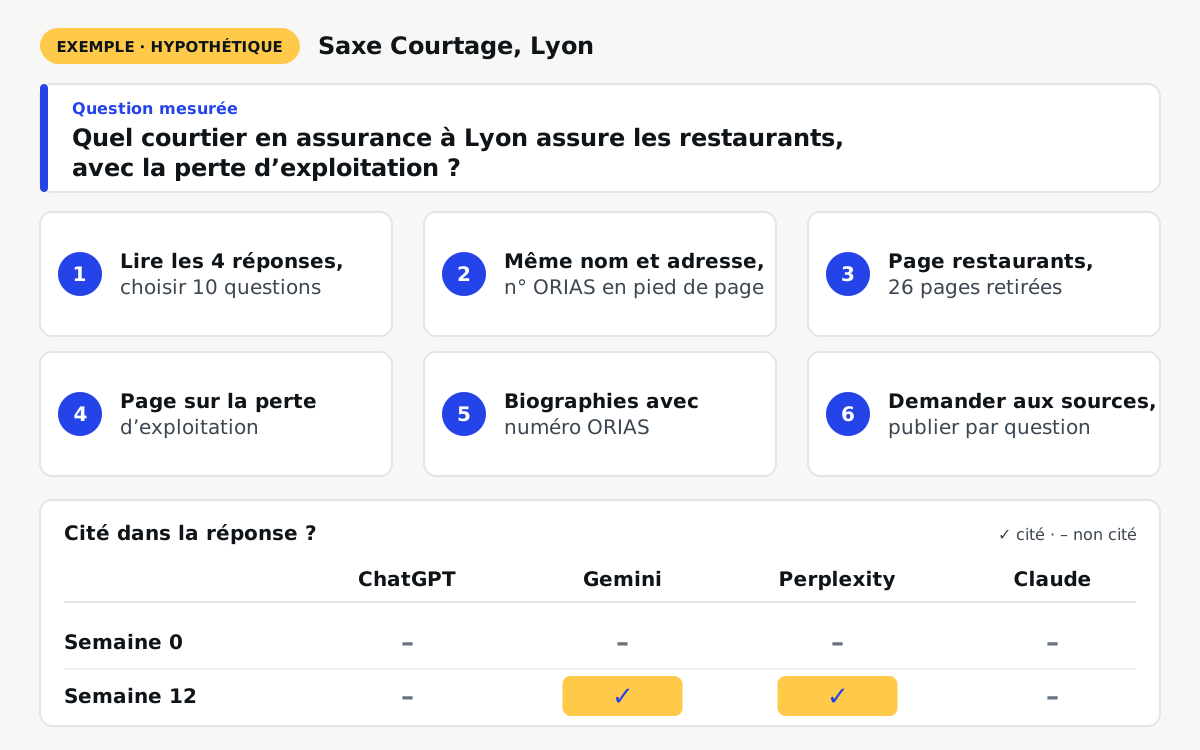
Exemple : un cabinet hypothétique, pas un client de sayurname. Imaginez Saxe Courtage, à Lyon : trois courtiers immatriculés, quatre gestionnaires, 14 ans d’existence, environ 180 restaurants et bars en portefeuille, 96 avis Google avec une moyenne de 4,8. L’assurance d’un restaurant (multirisque, responsabilité civile, perte d’exploitation, bris de machine) coûte entre 2 000 et 8 000 € par an dans son portefeuille. Le site comptait 34 pages produit du prestataire et un paragraphe sur les restaurants.
La question mesurée était « Quel courtier en assurance à Lyon assure les restaurants, avec la perte d’exploitation ? ». En semaine 0, le cabinet était cité par 0 sur 4 : ChatGPT citait LesFurets, un grand assureur et un courtier national ; Gemini les cabinets les plus notés sur Maps ; Perplexity un forum de restaurateurs et un guide de comparateur ; Claude, aucun.
- Lire les quatre réponses et leurs sources avec les courtiers, et choisir dix questions, de la perte d’exploitation à l’incendie en cuisine.
- Remettre la base d’aplomb : le même nom, la même adresse et le même téléphone sur le site, Google et Trustpilot, la catégorie Google « courtier en assurance », le numéro ORIAS en pied de page.
- Retirer 26 pages du prestataire sur des branches que le cabinet pratique à peine, et transformer le paragraphe sur les restaurants en page programme : garanties, assureurs habituels, fourchettes de primes par taille, risques refusés.
- Écrire une page sur la perte d’exploitation : quand le bailleur ou la banque l’exigent, comment la période d’indemnisation se calcule à partir du chiffre d’affaires.
- Réécrire les biographies des courtiers avec l’année d’immatriculation, le niveau de capacité professionnelle et le numéro ORIAS, vérifiable par chacun sur le registre.
- Demander à l’UMIH du département de citer le cabinet dans ses ressources pour adhérents, publier une page par question mesurée, chacune validée par un courtier immatriculé, et demander des avis aux clients restaurateurs sans cadeau ni texte suggéré.
Perplexity a bougé le premier : il a cité le cabinet en semaine 5, en renvoyant à la page sur la perte d’exploitation. Gemini a suivi en semaine 10, après le changement de catégorie et une douzaine d’avis qui parlaient de restaurants. En semaine 12, ChatGPT ouvrait encore avec le comparateur, et Claude citait le cabinet dans une exécution sur quatre, ce qui ne compte pas.
Ce qui n’a pas marché : un titre « La meilleure assurance restaurant de Lyon » a été retiré faute de pouvoir être justifié ; une annonce payante sur un site de devis n’a amené que des chasseurs de prix. La question « l’assurance auto la moins chère à Lyon » n’a jamais bougé, à juste titre : là, les comparateurs sont la meilleure réponse. Les résultats varient selon la ville, la question et la concurrence ; un autre cabinet pourrait ne rien voir de tout cela en douze semaines.
Quoi publier
Une page de cabinet que l’IA cite répond à la question d’un acheteur avec des faits que chacun peut vérifier. Des titres qui marchent : « Assurer un restaurant à Lyon : ce que paie une salle de 60 couverts avec bar, et pourquoi » ; « Perte d’exploitation : combien de mois souscrire et comment l’assureur calcule » ; « Votre assureur résilie : comment nous plaçons les risques que le marché standard refuse ».
De la première : « Nous assurons environ 180 restaurants et bars à Lyon et dans la métropole. Pour 60 couverts avec bar, le contrat que nous plaçons coûte en général entre 3 000 et 5 000 € par an, selon l’analyse de l’assureur sur l’entretien de la hotte, la sinistralité et le chiffre d’affaires. Nous ne plaçons pas les établissements de nuit ouverts après 1 h. » Citable veut dire un courtier nommé, un numéro ORIAS que chacun peut consulter, les métiers acceptés et refusés, des fourchettes plutôt que des promesses, et aucun client nommé sans accord écrit.
Quand cela ne vaut pas la peine
Un agent général ou un réseau bancassureur ne peut en général pas toucher à son propre site, puisque la marque le contrôle et valide chaque annonce. Et un cabinet qui gagne de grands comptes par appel d’offres et recommandation de directeurs financiers ne sera pas choisi dans une fenêtre de discussion.
Ce n’est pas rentable non plus pour un cabinet qui vit de l’auto bon marché, où les comparateurs tiennent la réponse et où la commission ne paie pas le travail, ni pour un cabinet sans capacité : si chaque gestionnaire suit 400 contrats, recrutez d’abord. Et si personne ne s’engage sur des courtiers nommés, des niches et des fourchettes, commencez plus petit : corrigez la fiche Google et les données d’immatriculation, et revenez avec quelque chose de concret à publier.
Comment se déroule le travail, dans le cadre de l’ORIAS et de l’ACPR
Tout commence par le test gratuit : la question d’un acheteur envoyée aux quatre IA, avec les réponses complètes conservées comme point de départ. Avec l’abonnement, nous mesurons jusqu’à 10 questions chaque semaine dans les quatre assistants, remettons d’aplomb la base du site pour que l’IA lise les pages programme, cherchons d’où l’IA tire la réponse à chaque question et demandons l’inscription du cabinet partout où il existe une voie : l’UMIH du département, la presse locale, les guides des comparateurs. Certaines de ces sources sont éditoriales ou payantes : nous promettons la demande, pas l’inscription ; vous voyez ce qui a été demandé et ce qui est entré. Nous publions aussi des contenus qui répondent aux questions mesurées.
Cela coûte 299 $ US par mois, sans engagement, plus un bonus unique de 599 $ US facturé seulement lorsqu’une IA commence à citer le cabinet pour une question mesurée, vérifié par une personne, ou lorsque Google Analytics montre une visite venue d’une IA. Il n’y a aucune garantie de recommandation. Le contenu est informatif et respecte les règles de distribution contrôlées par l’ACPR : numéro ORIAS affiché, garantie décrite sous réserve des conditions du contrat, aucune promesse d’économie, de prise en charge ou d’indemnisation, aucun cadeau contre un avis, et un courtier immatriculé valide chaque contenu.
Questions
Les comparateurs battront-ils toujours le courtier local dans les réponses de l’IA ?
Sur les questions générales et de prix, souvent. Sur les questions avec un métier, un lieu et une contrainte, une page locale précise peut être citée à côté d’eux, comme dans l’exemple.
Puis-je payer un annuaire ou un site de devis pour apparaître en premier ?
Cela achète des contacts depuis ce site, pas une place dans la réponse d’une IA, écrite à partir de plusieurs sources indépendantes. Dans l’exemple, elle n’a rien changé.
Est-ce compatible avec mon statut de courtier immatriculé à l’ORIAS ?
Un contenu informatif sur les branches que vous placez et votre immatriculation relève de la communication ordinaire d’un courtier ; les règles proscrivent l’information trompeuse, les superlatifs non justifiés, les promesses d’économie et les avantages offerts pour attirer un client. Un courtier immatriculé valide chaque contenu.
Combien de temps avant que quelque chose change ?
Dans l’exemple, le premier assistant a cité le cabinet en semaine 5 et le second en semaine 10 ; ChatGPT ne l’avait pas fait en semaine 12. Certaines questions ne bougent jamais, parce qu’un autre cabinet est la meilleure réponse.
Et si l’IA dit que nous sommes un assureur, ou se trompe sur ce que couvre un contrat ?
Elle répète ce qu’elle a lu, en général un texte modèle ou une fiche ancienne : corrigez la source et dites sur votre site que vous êtes courtier et que la garantie dépend des conditions du contrat.