La domanda che gli imprenditori fanno davvero
La titolare di uno studio di brokeraggio ha chiesto a ChatGPT del proprio studio, gli ha chiesto di rispondere come a uno sconosciuto e lo studio è sparito: la prima risposta ripeteva solo quello che lei aveva scritto prima nella conversazione. Conta la risposta che riceve uno sconosciuto, posta allo stesso modo ogni settimana, e le fonti che cita.
Chi compra una polizza per l’impresa scrive un’attività, un luogo e un vincolo, ed è il vincolo a decidere chi viene citato. Settore: “broker a [città] che assicura ristoranti con bar”. Un contratto: “il locatore chiede il fermo attività, chi lo colloca a [città]”, vinta da una pagina che spiega l’obbligo. Una disdetta: “la compagnia ha disdetto la mia impresa edile, quale broker colloca rischi difficili”, dove l’IA cerca chi dichiara di lavorarli.
Da dove viene la risposta dell’IA sui broker
Con la ricerca web attiva, ogni assistente cerca e riassume ciò su cui le fonti concordano, e nelle assicurazioni queste fonti sono sbilanciate. I contenuti di confronto e vendita diretta (guide di Facile.it e Segugio.it, blog di compagnie come Generali o UnipolSai) rispondono a ogni “quanto costa” su larga scala e riempiono le risposte generali. I nomi locali arrivano dal Profilo dell’attività su Google e da Maps, da Trustpilot, dalla Fipe e dall’associazione dei commercianti della provincia, dalla stampa locale e dalle pagine dello studio, con il RUI tenuto dall’IVASS come verifica di fondo.
Un tratto distingue questo settore: l’assistente deve separare il broker dalla compagnia e dall’agente monomandatario, e un sito che non dice mai “siamo broker, collochiamo presso queste compagnie” sembra una pagina di vendita. I quattro assistenti, poi, cercano in indici diversi e ricampionano a ogni esecuzione, da qui nomi diversi. La notorietà non è il criterio: lo studio più grande vince “broker assicurativo a [città]”, ma la domanda sul fermo attività va a chi lo spiega con precisione, con una fonte indipendente che conferma.
L’errore più comune: il catalogo di prodotti modello
Quasi tutti i siti di broker mostrano un muro di loghi di compagnie, la frase “confrontiamo oltre 20 compagnie per farti risparmiare” e trenta pagine prodotto scritte dal fornitore del sito e installate su centinaia di altri studi. Costa poco e sembra completo; per un’IA è quasi vuoto. La pagina sulla multirischi impresa la spiega in generale e non dice chi la segue nello studio, per quali attività, con quali compagnie, in quale forbice di premi.
Il danno è doppio. Lo studio sparisce dove è più forte, e la promessa di risparmio è proprio ciò che le regole IVASS sulla distribuzione e il Codice del Consumo guardano con sospetto, perché nessun broker conosce il premio prima della valutazione della compagnia. Tieni meno pagine e rendi tua ciascuna: nelle tue due o tre nicchie vere, indica il numero di clienti, le coperture, cosa rifiuti e le forbici di premio che vedi, firmate da un broker iscritto.
Un esempio, passo dopo passo
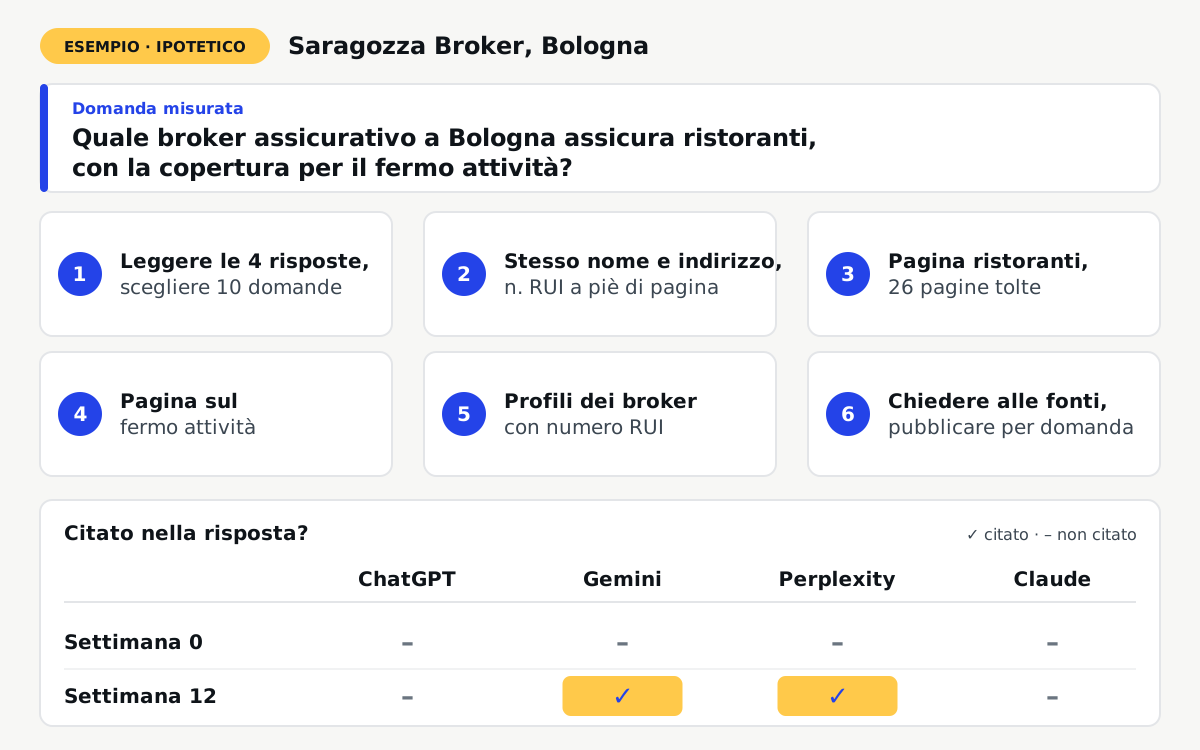
Esempio: uno studio ipotetico, non un cliente di sayurname. Immagina Saragozza Broker, a Bologna: tre broker iscritti al RUI, quattro addetti, 14 anni di attività, circa 180 ristoranti e bar in portafoglio, 96 recensioni su Google con media 4,8. La copertura di un ristorante (multirischi, responsabilità civile, fermo attività, guasti alle macchine) costa nel suo portafoglio tra 2.000 e 8.000 € l’anno. Il sito aveva 34 pagine prodotto del fornitore e un paragrafo sui ristoranti.
La domanda misurata era “Quale broker assicurativo a Bologna assicura ristoranti, con la copertura per il fermo attività?”. Alla settimana 0 lo studio era citato da 0 su 4: ChatGPT citava Facile.it, una grande compagnia e un broker nazionale; Gemini gli studi con più recensioni su Maps; Perplexity un forum di ristoratori e una guida di un comparatore; Claude nessuno.
- Leggere le quattro risposte e le fonti con i broker e scegliere dieci domande, dal fermo attività all’incendio in cucina.
- Sistemare la base: lo stesso nome, indirizzo e telefono sul sito, su Google e Trustpilot, la categoria Google di broker assicurativo, il numero di iscrizione al RUI nel piè di pagina.
- Togliere 26 pagine del fornitore su rami che lo studio tratta appena e trasformare il paragrafo sui ristoranti in una pagina programma: coperture, compagnie abituali, forbici di premio per dimensione, rischi rifiutati.
- Scrivere una pagina sul fermo attività: quando lo chiedono il locatore o la banca, come si calcola il periodo di indennizzo a partire dal fatturato.
- Riscrivere i profili dei broker con anno di iscrizione, formazione e aggiornamento professionale e numero RUI, che chiunque può verificare sul sito dell’IVASS.
- Chiedere alla Fipe provinciale di inserire lo studio tra i servizi convenzionati per i soci, pubblicare una pagina per ogni domanda misurata, ciascuna approvata da un broker iscritto, e chiedere recensioni ai clienti ristoratori senza omaggi né testo suggerito.
Perplexity si è mosso per primo, citando lo studio alla settimana 5 e indicando la pagina sul fermo attività. Gemini l’ha seguito alla settimana 10, dopo il cambio di categoria e una dozzina di recensioni che parlavano di ristoranti. Alla settimana 12 ChatGPT apriva ancora con il comparatore, e Claude citava lo studio in un’esecuzione su quattro, che non conta.
Cosa non ha funzionato: un titolo “La migliore assicurazione per ristoranti a Bologna” è stato tolto perché non si poteva dimostrare; un annuncio a pagamento su un portale di preventivi ha portato solo cacciatori di prezzo. La domanda “l’assicurazione auto più economica a Bologna” non si è mai mossa, giustamente: lì i comparatori sono la risposta migliore. I risultati variano per città, domanda e concorrenza; un altro studio potrebbe non vedere nulla di tutto questo in dodici settimane.
Cosa pubblicare
Una pagina di broker che l’IA cita risponde alla domanda di un acquirente con fatti che chiunque può verificare. Titoli che funzionano: “Assicurare un ristorante a Bologna: quanto paga un locale da 60 coperti con bar, e perché”; “Fermo attività: quanti mesi di indennizzo e come calcola la compagnia”; “La compagnia ha disdetto: come collochiamo i rischi che il mercato standard rifiuta”.
Dal primo: “Assicuriamo circa 180 ristoranti e bar a Bologna e provincia. Per 60 coperti con bar, la copertura che collochiamo costa di solito tra 3.000 e 5.000 € l’anno, secondo la valutazione della compagnia su pulizia della cappa, sinistri precedenti e fatturato. Non collochiamo locali notturni aperti dopo l’una.” Citabile vuol dire un broker con nome, un numero RUI che chiunque può consultare, i settori seguiti e rifiutati, forbici invece di promesse e nessun cliente nominato senza consenso scritto.
Quando non conviene
Un agente monomandatario o una rete bancassicurativa di solito non può toccare il proprio sito, perché il marchio lo controlla e approva ogni annuncio. E chi conquista grandi clienti con gare formali e segnalazioni di direttori finanziari non verrà scelto in una finestra di chat.
Non conviene nemmeno allo studio che vive di RC auto a basso prezzo, dove i comparatori occupano la risposta e la provvigione non paga il lavoro, né a quello senza capacità: se ogni addetto segue 400 polizze, prima assumi. E se nessuno si impegna su broker con nome, nicchie e forbici, parti più in piccolo: correggi il profilo Google e i dati di iscrizione, e torna con qualcosa di concreto da pubblicare.
Come si svolge il lavoro, nel rispetto delle regole IVASS
Si parte dal test gratuito: la domanda di un acquirente inviata alle quattro IA, con le risposte complete salvate come punto di partenza. Con l’abbonamento misuriamo fino a 10 domande ogni settimana nei quattro assistenti, sistemiamo la base del sito perché l’IA legga le pagine programma, scopriamo da dove l’IA prende la risposta a ogni domanda e chiediamo l’inserimento dello studio ovunque ci sia una strada: la Fipe e l’associazione dei commercianti della provincia, la stampa locale, le guide dei comparatori. Alcune di queste fonti sono editoriali o a pagamento, quindi promettiamo la richiesta, non l’inserimento; vedi cosa è stato chiesto e cosa è entrato. Pubblichiamo anche contenuti che rispondono alle domande misurate.
Costa 299 USD al mese, senza vincolo, più un bonus una tantum di 599 USD addebitato solo quando un’IA comincia a citare lo studio per una domanda misurata, verificato da una persona, oppure quando Google Analytics mostra una visita arrivata da un’IA. Non c’è garanzia di essere consigliati. I contenuti sono informativi e seguono le regole IVASS sulla distribuzione e il Codice del Consumo: numero RUI indicato, copertura descritta come soggetta alle condizioni di polizza, nessuna promessa di risparmio, di copertura o di indennizzo, niente omaggi in cambio di recensioni, e un broker iscritto approva ogni contenuto.
Domande
I comparatori batteranno sempre il broker locale nelle risposte dell’IA?
Sulle domande generali e di prezzo, spesso. Sulle domande con settore, luogo e vincolo, una pagina locale precisa può essere citata accanto a loro, come nell’esempio.
Posso pagare un elenco o un portale per comparire per primo?
Così si comprano contatti da quel portale, non un posto nella risposta di un’IA, scritta da più fonti indipendenti. Nell’esempio non ha cambiato nulla.
È compatibile con la mia iscrizione al RUI e con le regole IVASS?
I contenuti informativi sui rami che collochi e sulla tua iscrizione sono normale comunicazione di un broker; le regole vietano informazioni ingannevoli, superlativi non dimostrati, promesse di risparmio e vantaggi offerti per attirare clienti. Un broker iscritto approva ogni contenuto.
Quanto tempo prima che cambi qualcosa?
Nell’esempio, il primo assistente ha citato lo studio alla settimana 5 e il secondo alla settimana 10; ChatGPT non l’aveva fatto alla settimana 12. Alcune domande non si muovono mai, perché un altro studio è la risposta migliore.
E se l’IA dice che siamo una compagnia, o sbaglia su cosa copre una polizza?
Ripete ciò che ha letto, di solito un testo modello o una scheda vecchia: correggi la fonte e scrivi sul sito che siete broker e che la copertura dipende dalle condizioni di polizza.