A pergunta que o empresário faz de verdade
Uma dona de corretora perguntou ao ChatGPT sobre a própria corretora, pediu que respondesse como faria para um desconhecido e a corretora sumiu: a primeira resposta só ecoava o que ela tinha digitado antes na conversa. O que conta é a resposta que um desconhecido recebe, perguntada do mesmo jeito toda semana, e as fontes que ela cita.
O comprador de seguro empresarial digita um negócio, um lugar e uma condição, e é a condição que decide quem é citado. Ramo: “corretora em [cidade] que faz seguro para restaurante com bar”. Um contrato: “o shopping exige lucros cessantes, quem faz isso em [cidade]”, ganha por uma página que explica a exigência. Uma recusa: “a seguradora não renovou minha construtora, qual corretora coloca risco difícil”, em que a IA procura quem diz trabalhar riscos recusados.
De onde vem a resposta da IA sobre corretoras
Com a busca na web ligada, cada assistente busca e resume o que as fontes têm em comum, e em seguros essas fontes são desiguais. Conteúdo de comparação e venda direta (guias de corretoras online como a Minuto Seguros, blogs de seguradoras como Porto e Tokio Marine) responde a todo “quanto custa” em escala e enche as respostas gerais. Os nomes locais vêm do Perfil da Empresa no Google e do Maps, do Reclame Aqui, de boletins do Sincor do estado e da Abrasel, da imprensa local e das páginas da própria corretora, com a consulta pública de corretores da SUSEP como verificação por trás.
Um traço distingue este setor: o assistente precisa separar corretora de seguradora e de canal de banco que vende um só grupo, e um site que nunca diz “trabalhamos com estas seguradoras” parece página de venda. As quatro IAs ainda buscam em índices diferentes e sorteiam de novo a cada execução, daí nomes diferentes. Fama não é o critério: a maior corretora vence “corretora de seguros em [cidade]”, mas a pergunta sobre lucros cessantes vai para quem explica o assunto com precisão, com uma fonte independente concordando.
O erro mais comum: o cardápio de produtos de modelo
A maioria dos sites de corretora mostra um mural de logotipos de seguradoras, a frase “cotamos em mais de 20 seguradoras para você pagar menos” e trinta páginas de produto escritas pelo fornecedor do site e instaladas em centenas de outras corretoras. É barato e parece completo; para a IA, é quase vazio. A página de seguro empresarial explica o que é seguro empresarial em geral e não diz quem na corretora cuida disso, para que negócios, com quais seguradoras, em que faixa de prêmio.
O custo é duplo. A corretora some onde é mais forte, e a promessa de “pagar menos” é o tipo de afirmação que a SUSEP e o Código de Defesa do Consumidor tratam como publicidade enganosa em potencial, já que nenhum corretor sabe o prêmio antes da análise da seguradora. Tenha menos páginas e faça cada uma ser sua: nos dois ou três nichos de volume real, diga o número de clientes, as coberturas, o que você recusa e as faixas de prêmio que vê, assinadas por um corretor habilitado.
Um exemplo, passo a passo
Exemplo: uma corretora hipotética, não um cliente da sayurname. Imagine a Água Verde Corretora de Seguros, em Curitiba: três corretores habilitados, quatro assistentes, 14 anos de portas abertas, cerca de 180 restaurantes e bares na carteira, 96 avaliações no Google com média 4,8. O seguro empresarial de um restaurante (incêndio, responsabilidade civil, lucros cessantes, equipamentos) fica entre R$ 4 mil e R$ 15 mil por ano na carteira dela. O site tinha 34 páginas de produto do fornecedor e um parágrafo sobre restaurantes.
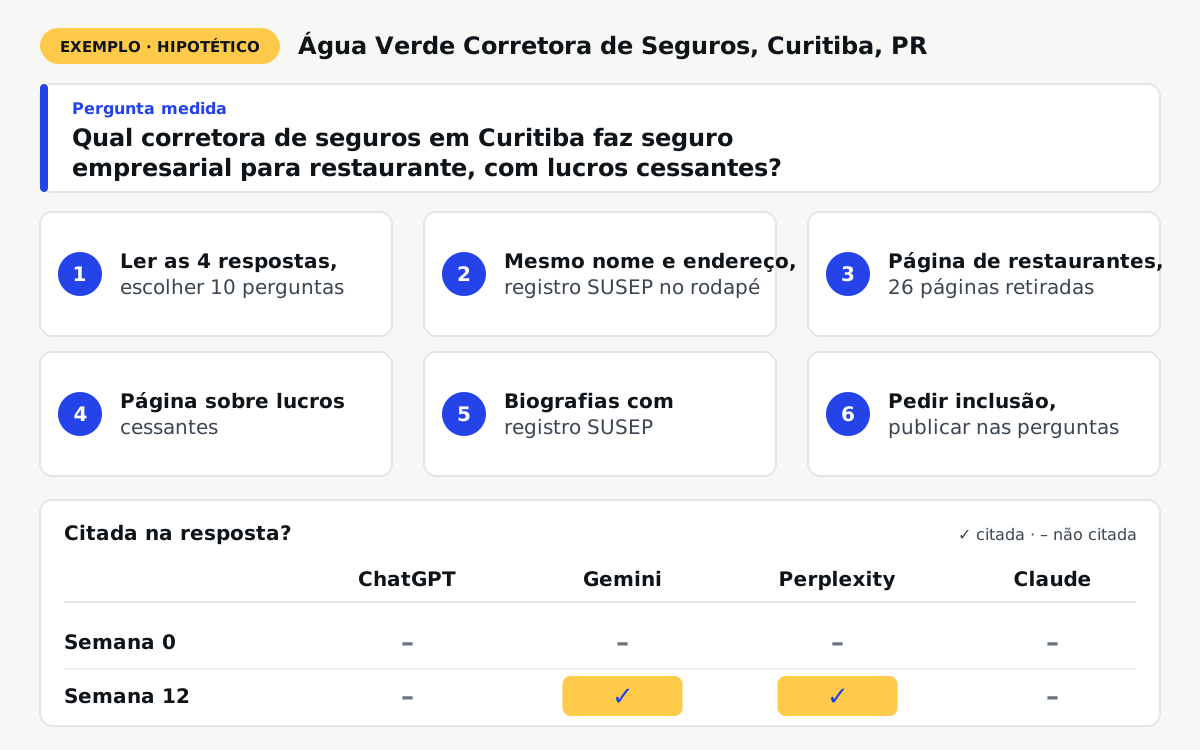
A pergunta medida foi “Qual corretora de seguros em Curitiba faz seguro empresarial para restaurante, com lucros cessantes?”. Na semana 0, a corretora foi citada por 0 de 4: o ChatGPT citou uma corretora online, uma seguradora grande e uma corretora nacional; o Gemini as corretoras com mais avaliações no Maps; o Perplexity uma reclamação no Reclame Aqui e um guia de seguradora; o Claude, nenhuma.
- Ler as quatro respostas e as fontes com os corretores e escolher dez perguntas, de lucros cessantes a incêndio na cozinha.
- Arrumar a base: o mesmo nome, endereço e telefone no site, no Google e no Reclame Aqui, a categoria do Google como corretora de seguros, o registro SUSEP no rodapé.
- Tirar do ar 26 páginas do fornecedor de ramos que a corretora quase não faz e transformar o parágrafo sobre restaurantes numa página de programa: coberturas, seguradoras usuais, faixas de prêmio por porte, riscos recusados.
- Escrever uma página sobre lucros cessantes: quando o shopping ou o banco exigem, como o período de indenização se calcula pelo faturamento.
- Reescrever as biografias dos corretores com ano de habilitação, cursos da Escola de Negócios e Seguros e número de registro na SUSEP, conferível na consulta pública.
- Propor à Abrasel do estado e ao boletim do Sincor um texto sobre lucros cessantes, publicar uma página para cada pergunta medida, cada uma aprovada por um corretor habilitado, e pedir avaliação aos clientes de restaurante sem brinde nem texto sugerido.
O Perplexity mexeu primeiro, citando a corretora na semana 5 e apontando a página de lucros cessantes. O Gemini veio na semana 10, depois da troca de categoria e de uma dúzia de avaliações que falavam de restaurantes. Na semana 12 o ChatGPT ainda abria com a corretora online, e o Claude citou a corretora em uma execução de quatro, o que não conta.
O que não funcionou: um título “O melhor seguro para restaurantes de Curitiba” saiu do ar porque não havia como comprovar; um anúncio pago num site de cotações trouxe só quem caça preço. A pergunta “seguro auto mais barato em Curitiba” nunca andou, com razão: ali os comparadores são a melhor resposta. Os resultados variam por cidade, pergunta e concorrência; outra corretora pode não ver nada disso em doze semanas.
O que publicar
Uma página de corretora que a IA cita responde à pergunta de um comprador com fatos que qualquer um confere. Títulos que funcionam: “Seguro para restaurante em Curitiba: quanto paga uma casa de 60 lugares com bar, e por quê”; “Lucros cessantes: quantos meses contratar e como a seguradora calcula”; “A seguradora não renovou: como colocamos riscos que o mercado padrão recusa”.
Da primeira: “Atendemos cerca de 180 restaurantes e bares em Curitiba e região. Para 60 lugares com bar, o seguro que contratamos costuma custar de R$ 6 mil a R$ 10 mil por ano, conforme a análise da seguradora sobre a limpeza da coifa, o histórico de sinistros e o faturamento. Não fazemos casas noturnas abertas depois da 1h.” Citável quer dizer um corretor com nome, um registro SUSEP que qualquer um consulta, os ramos atendidos e recusados, faixas em vez de promessas e nenhum cliente citado sem autorização por escrito.
Quando não vale a pena
Uma corretora que é braço de banco ou franquia de rede costuma não poder mexer no próprio site, porque a marca controla tudo e aprova cada anúncio. E quem ganha contas grandes por concorrência formal e indicação de diretores financeiros não vai ser escolhido numa janela de conversa.
Também não compensa para a corretora que vive de seguro auto barato, em que os comparadores dominam a resposta e a comissão não paga o trabalho, nem para a que não tem capacidade: se cada assistente cuida de 400 apólices, contrate antes. E se ninguém se compromete com corretores com nome, nichos e faixas, comece menor: acerte o perfil no Google e os dados de registro, e volte com algo concreto para publicar.
Como o trabalho corre, dentro das regras da SUSEP
Começa pelo teste grátis: a pergunta de um comprador enviada às quatro IAs, com as respostas completas guardadas como ponto de partida. Na assinatura, medimos até 10 perguntas toda semana nas quatro IAs, arrumamos a base do site para a IA ler as páginas de programa, descobrimos de onde a IA tira a resposta de cada pergunta e pedimos a inclusão da corretora onde houver caminho: os boletins do Sincor e da Abrasel, a imprensa local, os guias de corretoras online. Parte dessas fontes é editorial ou paga, então prometemos o pedido, não a entrada; você vê o que foi pedido e o que entrou. Também publicamos conteúdo que responde às perguntas medidas.
Custa R$ 1.490/mês, sem fidelidade, mais um bônus único de R$ 2.990 cobrado só quando uma IA passa a citar a corretora numa pergunta medida, conferido por uma pessoa, ou quando o Google Analytics mostra uma visita vinda de uma IA. Não há garantia de indicação. O conteúdo é informativo e segue as regras da SUSEP e do Código de Defesa do Consumidor: registro SUSEP visível, cobertura descrita como sujeita às condições da apólice, nenhuma promessa de economia, de cobertura ou de indenização, nenhum brinde em troca de avaliação, e um corretor habilitado aprova cada peça.
Perguntas
Os sites de cotação sempre vão ganhar da corretora local nas respostas da IA?
Nas perguntas gerais e de preço, muitas vezes. Nas perguntas com ramo, lugar e condição, uma página local precisa pode ser citada ao lado deles, como no exemplo.
Posso pagar um guia ou site de cotação para aparecer primeiro?
Isso compra contatos daquele site, não um lugar na resposta da IA, escrita a partir de várias fontes independentes. No exemplo, não mudou nada.
A SUSEP permite isso?
Conteúdo informativo sobre os ramos que você faz e o seu registro é publicidade comum de corretora; as regras vetam informação enganosa, superlativos sem prova, promessa de economia e vantagens para atrair cliente. Um corretor habilitado aprova cada peça.
Quanto tempo até alguma coisa mudar?
No exemplo, a primeira IA citou a corretora na semana 5 e a segunda na semana 10; o ChatGPT não tinha citado até a semana 12. Algumas perguntas nunca andam, porque outra corretora é a melhor resposta.
E se a IA disser que somos seguradora, ou errar o que uma apólice cobre?
Ela repete o que leu, em geral texto de fornecedor ou um cadastro antigo: corrija a fonte e diga no site que vocês são corretora e que a cobertura depende das condições da apólice.